Un sinistre mal indemnisé. Une garantie refusée sans explication claire. Un remboursement qui n’arrive jamais. Face à un assureur qui ne bouge pas, on se sent vite démuni.
Pourtant, avant d’envisager un procès, il existe un recours gratuit et souvent efficace : le Médiateur de l’assurance. Encore faut-il savoir comment le joindre, à quel moment le saisir et quoi lui envoyer.
Dans ce guide, on fait le point sur tous les moyens de contact, les conditions à respecter et les erreurs qui font perdre des semaines. L’objectif est simple : que votre dossier soit recevable du premier coup.
Le Médiateur de l’assurance : qui est-il et quand peut-il vous aider ?
Avant de prendre contact, il est utile de comprendre ce que fait réellement ce médiateur, et ce qu’il ne fait pas.
Un recours gratuit, confidentiel et indépendant
La Médiation de l’Assurance (LMA) est l’organisme chargé de régler à l’amiable les litiges entre les assurés et leurs assureurs. Elle agit dans le cadre de la médiation de la consommation, prévue par le Code de la consommation.
Pour vous, la démarche est gratuite. Seuls d’éventuels frais d’envoi postal ou de photocopie restent à votre charge. De plus, la procédure est confidentielle. Les échanges ne peuvent pas être utilisés ensuite devant un juge.
Enfin, le médiateur est indépendant. Il ne reçoit aucune instruction des compagnies d’assurance sur les dossiers qu’il examine.
Les litiges qu’il peut examiner
Le médiateur intervient lorsqu’un désaccord porte sur la vente, l’application ou l’interprétation d’un contrat d’assurance. Concrètement, cela couvre de nombreuses situations du quotidien :
- un refus d’indemnisation après un dégât des eaux ou un vol ;
- un montant d’indemnité jugé trop faible ;
- une clause d’exclusion appliquée de façon contestable ;
- un défaut de conseil lors de la souscription ;
- un désaccord sur un contrat auto, habitation ou emprunteur.
Toutefois, une condition s’ajoute. L’assureur ou l’intermédiaire concerné doit adhérer à la Médiation de l’Assurance. La liste des assureurs adhérents est consultable sur le site officiel.
Les cas où il ne pourra pas intervenir
Certaines demandes sont écartées d’emblée. C’est le cas lorsque :
- vous n’avez pas adressé de réclamation écrite à votre assureur au préalable ;
- votre réclamation date de plus d’un an ;
- le litige est déjà examiné par un tribunal ou par un autre médiateur ;
- la demande est manifestement infondée ou abusive.
Par ailleurs, certains sujets sortent de son champ de compétence. Il ne se prononce pas, par exemple, sur les motifs d’une résiliation de contrat. Il ne remet pas non plus en cause les conclusions techniques ou médicales d’un expert.
Avant de contacter le médiateur : l’étape obligatoire auprès de votre assureur
C’est le point qui fait échouer le plus de demandes. Le médiateur n’est jamais le premier interlocuteur. Il intervient seulement après l’échec du dialogue avec l’assureur.
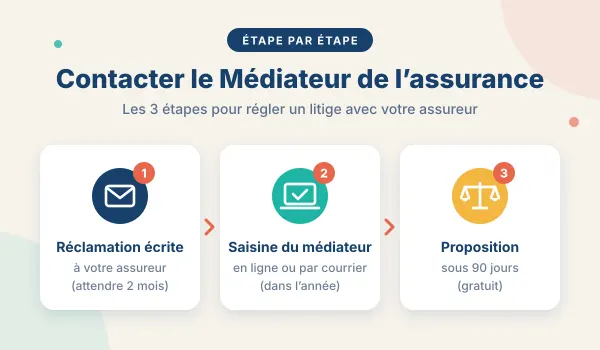
Envoyer une réclamation écrite à votre assureur
Premièrement, contactez votre conseiller ou votre agence. Si le problème persiste, adressez une réclamation écrite au service réclamations de votre assureur. Ses coordonnées figurent dans vos conditions générales.
On conseille de privilégier la lettre recommandée avec accusé de réception, ou un courriel dont on garde une copie. En effet, vous devrez prouver la date de cette réclamation.
Dans votre courrier, rappelez votre numéro de contrat et les faits. Indiquez également ce que vous demandez et les pièces qui le justifient.
Respecter les bons délais
Ensuite, deux délais encadrent votre démarche. Vous pouvez saisir le médiateur si la réponse de l’assureur ne vous satisfait pas. Vous le pouvez aussi si vous n’avez reçu aucune réponse au bout de deux mois.
En revanche, ne tardez pas trop. Vous disposez d’un an à compter de votre réclamation écrite pour saisir la médiation. Au-delà, votre demande sera jugée irrecevable.
Un réflexe simple : notez la date limite dans votre agenda dès l’envoi de votre réclamation.
Comment contacter le Médiateur de l’assurance ?
Plusieurs canaux existent, mais ils n’ont pas tous la même utilité. Le bon choix dépend de ce que vous souhaitez faire : déposer un litige, suivre un dossier ou poser une question.
Le formulaire de saisine en ligne, la voie la plus rapide
Pour déposer un dossier, le plus efficace reste le formulaire en ligne, accessible sur formulaire.mediation-assurance.org. C’est d’ailleurs la démarche officielle relayée par Service-Public.fr.
Avant de commencer, un court test permet de vérifier si votre situation est recevable. Puis vous complétez votre demande et vous téléchargez vos justificatifs. Une fois le dossier envoyé, un espace réclamant permet de suivre son avancement.
Ce canal présente un vrai avantage. Les pièces arrivent immédiatement, sans risque de perte postale.
Le courrier postal
Si vous préférez le papier, vous pouvez écrire à l’adresse suivante :
La Médiation de l’Assurance
TSA 50110
75441 Paris Cedex 09
Dans ce cas, envoyez uniquement des copies et conservez vos originaux. Un envoi en recommandé reste conseillé. Ainsi, vous gardez une trace de la date de saisine.
La fiche contact pour une question ou un suivi
Le site officiel propose également une fiche contact. Elle sert à poser une question, à demander où en est une réclamation ou à signaler un autre motif.
Pour un suivi, pensez à indiquer votre numéro de réclamation. Il est demandé dans le formulaire et accélère le traitement de votre message.
À ce propos, pour une simple question sur votre contrat, la plateforme ABE Info Service, liée à la Banque de France, apporte aussi des informations pratiques et gratuites.
Peut-on joindre le médiateur par téléphone ?
C’est une question fréquente. Cependant, la page contact officielle ne mentionne aucun numéro de téléphone. Les échanges se font par écrit, via le formulaire ou par courrier.
Ce choix a une logique, puisque la médiation repose sur des pièces et des écrits. Méfiez-vous donc des numéros surtaxés qui prétendent vous mettre en relation avec le médiateur. Ils n’ont aucun lien avec l’organisme officiel.
Bien préparer son dossier pour gagner du temps
Un dossier complet est traité plus vite. À l’inverse, un dossier incomplet entraîne des demandes de pièces et rallonge les délais.
Les pièces à joindre
Voici ce que votre dossier doit contenir au minimum :
- une copie de votre contrat (conditions générales et particulières) ;
- les documents remis avant la souscription, si le litige porte sur le conseil reçu ;
- votre réclamation écrite à l’assureur, datant de moins d’un an ;
- la réponse de l’assureur, ou la preuve de son silence ;
- les pièces liées au litige : déclaration de sinistre, rapport d’expertise, lettre de refus, factures, photos.
Rédiger un résumé clair et factuel
Le médiateur reçoit un grand nombre de dossiers. Par conséquent, un résumé bien construit fait réellement la différence. On recommande de suivre ce fil :
- vos coordonnées et le nom de l’assureur ;
- le type de contrat et son numéro ;
- les faits, dans l’ordre chronologique, avec les dates ;
- la position de l’assureur ;
- ce que vous demandez précisément : un montant, une prise en charge, une rectification.
Restez factuel. Les reproches généraux contre l’assureur n’aident pas. En revanche, citer la clause du contrat sur laquelle repose votre demande renforce nettement votre position.
Les erreurs à éviter
Certaines erreurs reviennent souvent et retardent tout. Les voici :
- saisir le médiateur sans réclamation préalable auprès de l’assureur ;
- attendre plus d’un an après cette réclamation ;
- engager une action en justice en parallèle ;
- envoyer des documents illisibles, incomplets ou des originaux.
Ce qui se passe après votre saisine
Une fois le dossier envoyé, la procédure suit plusieurs étapes encadrées par la loi. Les connaître aide à patienter sereinement et à réagir au bon moment.
L’examen de la recevabilité
Dans un premier temps, le médiateur vérifie que votre demande remplit les conditions. Vous recevez une notification de recevabilité, ou de refus, dans un délai de trois semaines.
L’instruction et la proposition de solution
Par la suite, l’instruction se déroule entièrement par écrit. Le médiateur peut demander des pièces complémentaires à chaque partie. Il formule ensuite une proposition de solution, fondée à la fois sur le droit et sur l’équité.
En principe, cette proposition arrive dans les 90 jours suivant la notification de recevabilité. Ce délai peut néanmoins être prolongé si le dossier est complexe.
Accepter ou refuser la proposition
La proposition peut vous être favorable ou non. Dans tous les cas, vous restez libre de l’accepter ou de la refuser. Vous disposez d’un mois pour faire connaître votre réponse.
Attention à ce détail souvent ignoré. Sans réponse de votre part dans ce délai, vous êtes considéré comme ayant accepté la proposition.
Si l’assureur refuse une proposition favorable, il doit expliquer ses raisons au médiateur. Et si le désaccord persiste, la voie judiciaire reste ouverte.
Bonne nouvelle, la saisine du médiateur suspend le délai de prescription. Vous ne perdez donc pas votre droit d’agir en justice pendant la médiation. À la fin de la procédure, il vous reste au minimum six mois pour saisir le tribunal.
Mutuelle, Assurance maladie, assureur étranger : le bon interlocuteur selon votre situation
La Médiation de l’Assurance n’est pas compétente pour tous les organismes. Avant d’écrire, vérifiez donc à qui vous adresser.
Litige avec une mutuelle ou une institution de prévoyance
Les mutuelles relevant du Code de la mutualité et les institutions de prévoyance disposent souvent de leur propre dispositif. Il peut s’agir du médiateur de la Mutualité française ou d’un médiateur propre à l’organisme.
Le plus sûr reste de consulter vos documents contractuels. En effet, le nom et les coordonnées du médiateur compétent doivent y figurer. On les retrouve aussi, en général, dans la réponse écrite à votre réclamation.
Litige avec la CPAM
Pour un désaccord sur un remboursement de la Sécurité sociale, ce n’est pas la Médiation de l’Assurance qu’il faut solliciter. L’Assurance maladie dispose de son propre médiateur, saisi après une première démarche auprès de votre caisse.
Avant d’en arriver là, il vaut souvent mieux joindre la CPAM rapidement par le bon canal afin de débloquer la situation à l’amiable. Bien souvent, un échange clair avec la caisse suffit à régler le problème.
Assureur établi à l’étranger
Votre assureur est basé dans un autre pays de l’Union européenne ? Une solution existe également. La Médiation de l’Assurance peut traiter certains litiges avec des entreprises établies dans l’UE et rattachées au réseau Fin-Net. Ce réseau européen relie les organismes de règlement des litiges financiers.
En résumé : les bons réflexes pour contacter le médiateur
Pour conclure, voici les points essentiels à garder en tête avant de vous lancer.
- Toujours commencer par une réclamation écrite à votre assureur.
- Attendre sa réponse, ou deux mois sans réponse.
- Saisir le médiateur dans l’année qui suit votre réclamation.
- Privilégier le formulaire en ligne, ou écrire au TSA 50110, 75441 Paris Cedex 09.
- Joindre un dossier complet et un résumé clair.
- Répondre à la proposition dans le mois qui suit sa réception.
En définitive, la médiation est un outil précieux. Elle est gratuite, relativement rapide et sans risque pour vos droits. Bien préparée, elle permet souvent d’obtenir gain de cause sans passer par un tribunal.


